7 questions à poser avant de souscrire une assurance santé au Bénin
Avant de souscrire une assurance santé au Bénin, la plupart des gens regardent surtout le prix. Pourtant, deux contrats au même tarif peuvent offrir des protections très différentes. Les mauvaises surprises arrivent rarement le jour de la signature, mais plutôt à la caisse de la clinique ou en fin d’année. Voici les 7 questions à poser avant de signer, pour choisir en connaissance de cause.
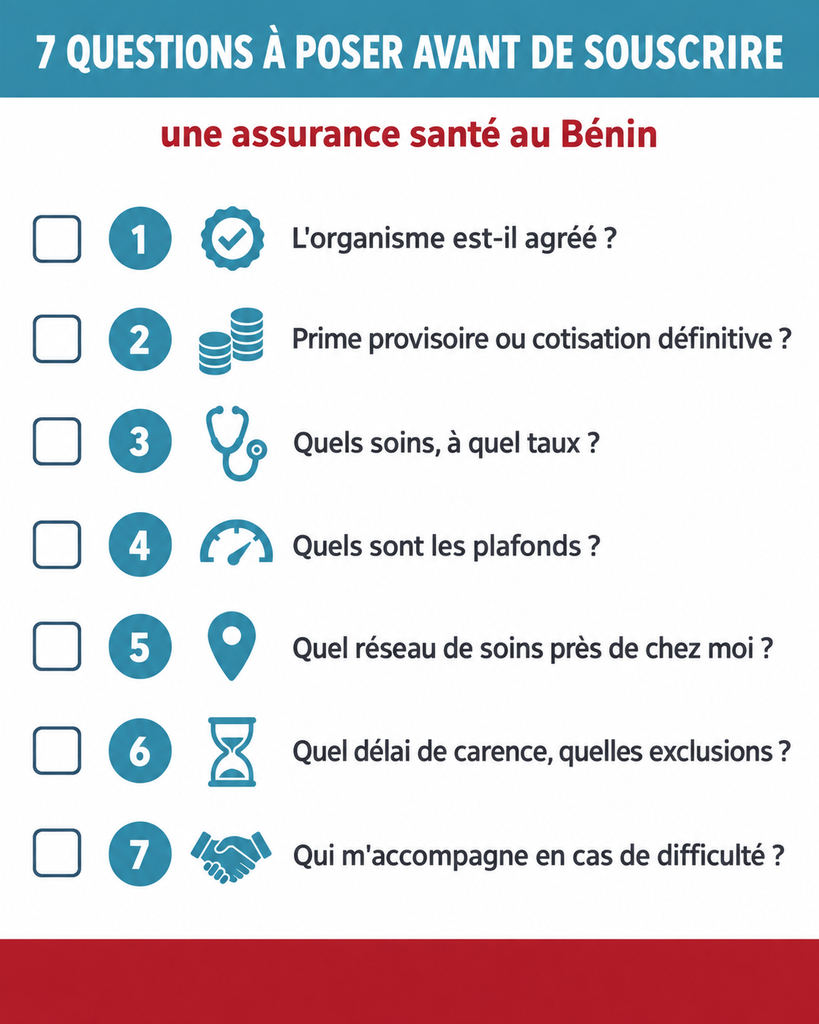
Les 7 questions en résumé :
1️⃣ L’organisme est-il agréé ?
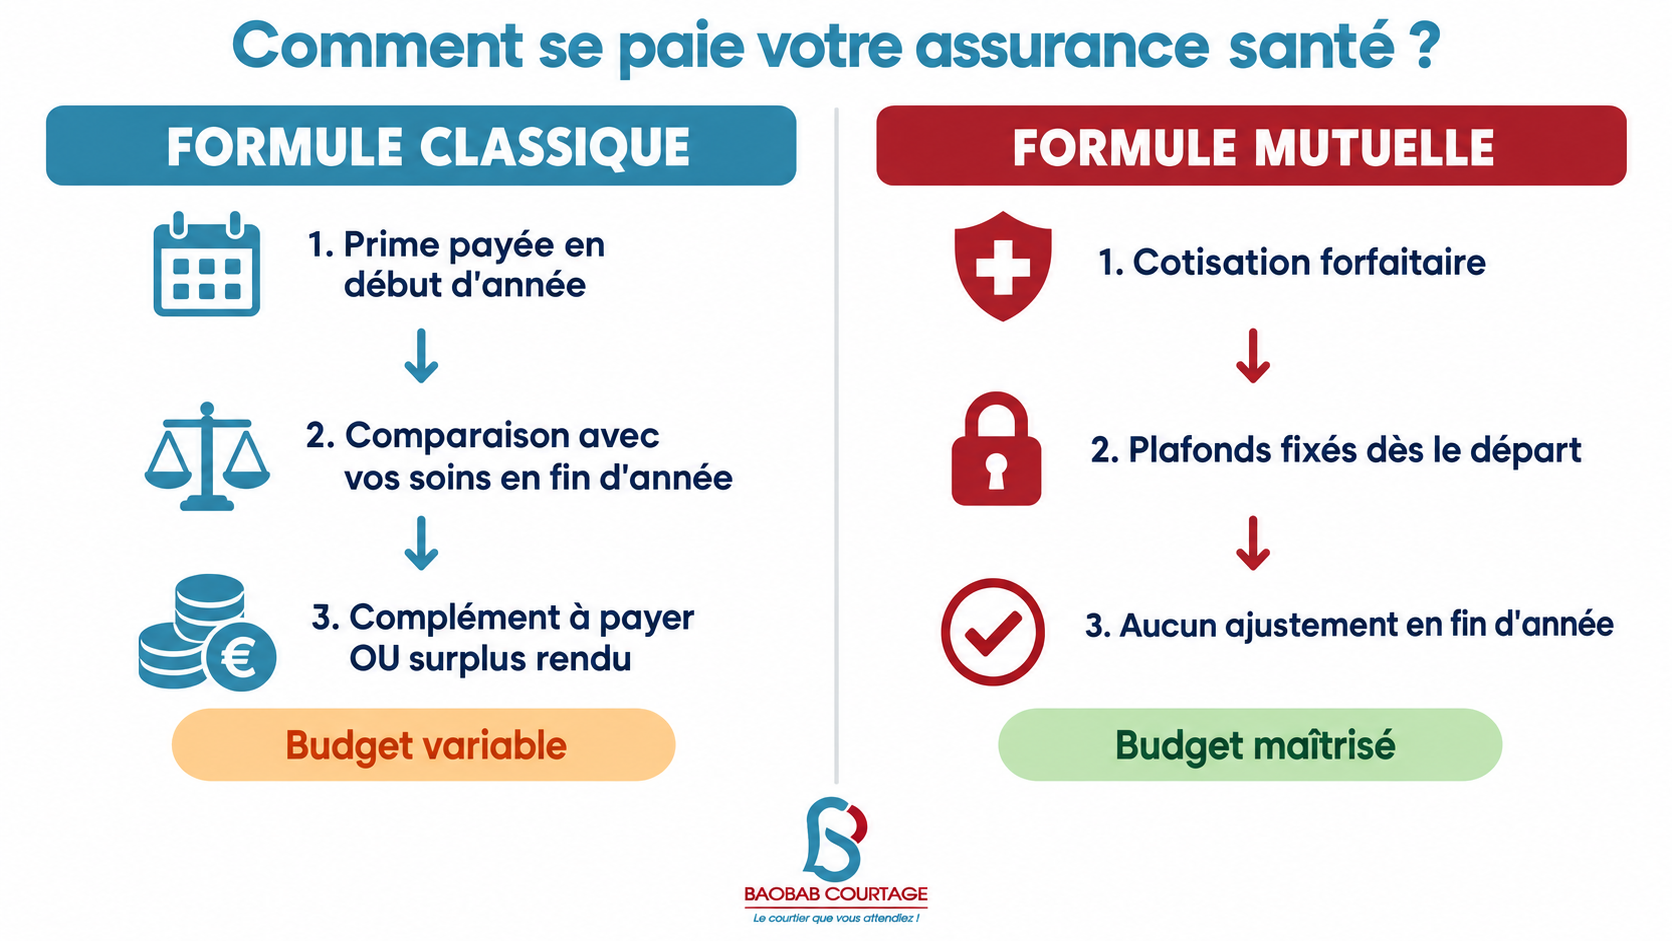
2️⃣ Comment se paie ma couverture : prime provisoire ou cotisation définitive ?
3️⃣ Quels soins sont couverts, et à quel taux ?
4️⃣ Quels sont les plafonds ?
5️⃣ Quel est le réseau de soins près de chez moi ?
6️⃣ Quels sont le délai de carence et les exclusions ?
7️⃣ Qui m’accompagne en cas d’hospitalisation ou de difficulté ?
1. L’organisme est-il agréé ?
C’est la première vérification, et la plus importante. Une couverture souscrite auprès d’un organisme non agréé ne vous protège pas réellement.
- 🏢 Pour une compagnie d’assurance, elle doit être agréée et respecter le Code CIMA, sous le contrôle de la Commission Régionale de Contrôle des Assurances (CRCA). Elles sont 07 au Bénin : L’Africaine des Assurances, AFG Assurances, la Générale des Assurances du Bénin, NSIA Assurances, NOBILA Assurances, SANLAM-ALLIANZ Assurances et SUNU Assurances.
- 🤝 Pour une mutuelle de santé, elle doit être agréée et respecter le règlement n° 07/2009/CM/UEMOA sur la mutualité sociale.
Attention : au Bénin, le mot « mutuelle » est souvent utilisé pour n’importe quelle couverture santé. Demandez donc toujours clairement : « Qui me couvre exactement : une compagnie d’assurance ou une mutuelle ? »
2. Comment se paie ma couverture : prime provisoire ou cotisation définitive ?
C’est la question que peu de gens posent, alors qu’elle a un impact direct sur votre budget.
- 🏢 Avec la formule classique, la prime reste provisoire. En fin d’année, il est fait une comparaison entre la prime payée et les consommations réelles. Si vous avez consommé plus que la prime payée, vous devez rembourser le supplément à l’assureur ; si vous avez consommé moins, c’est l’assureur qui vous retourne le surplus.
- 🤝 Avec la formule mutuelle, la cotisation est forfaitaire et définitive. Aucun ajustement n’a lieu en fin d’année, car les plafonds sont précisés dès le départ.
En pratique, la formule classique convient souvent aux grandes entreprises, qui peuvent absorber une régularisation. En revanche, la mutuelle offre un budget maîtrisé, ce qui convient particulièrement aux petites et moyennes entreprises, aux familles, aux particuliers et aux libéraux.
3. Quels soins sont couverts, et à quel taux ?
Demandez la liste écrite des garanties. En général, une couverture santé au Bénin comprend :
- l’hospitalisation : frais de séjour, soins, honoraires des médecins et des chirurgiens ;
- la médecine courante : consultations, pharmacie, analyses de laboratoire ;
- en option, selon la formule : les soins dentaires, l’optique et la maternité.
Vérifiez ensuite le taux de prise en charge. Il est généralement de 80 % : le reste, appelé ticket modérateur, reste à votre charge. Certaines gammes de la formule classique permettent aussi de choisir un niveau de 60 % à 100 %. Plus le taux est élevé, plus la prime l’est aussi.
Conseil pratique : si vous avez un projet de grossesse, vérifiez que la maternité est bien incluse. C’est souvent une option, et elle peut avoir un délai de carence plus long.
4. Quels sont les plafonds ?
Le taux indique quelle part des frais est prise en charge ; le plafond indique jusqu’à combien. Au-delà du plafond, tout reste à votre charge. Posez donc ces questions précises :
- Quel est le plafond annuel par personne, ou pour toute la famille ?
- Existe-t-il un plafond pour l’hospitalisation ?
- Certains soins ont-ils un plafond spécifique, comme les lunettes ou les soins dentaires ?
Par exemple, avec un taux de 80 % et un plafond hospitalisation de 200 000 FCFA, une hospitalisation de 300 000 FCFA ne sera prise en charge qu’à hauteur de 200 000 FCFA. Il vous restera alors 100 000 FCFA à payer.
5. Quel est le réseau de soins près de chez moi ?
Une bonne couverture ne sert à rien si les centres partenaires sont loin de chez vous. Demandez la liste des cliniques, pharmacies et laboratoires partenaires, puis vérifiez qu’elle couvre votre quartier, votre lieu de travail et, si besoin, les villes où vous vous déplacez souvent, comme Cotonou, Porto-Novo ou Parakou.
Dans ces centres, le tiers payant s’applique : vous présentez votre carte et vous ne payez que votre part. Hors réseau, en revanche, vous devez généralement avancer les frais. Certaines mutuelles facilitent aussi l’accès aux soins avec une application : c’est le cas de MyTransvie, l’application de TRANSVIE, qui permet d’accéder aux soins partout au Bénin sans craindre d’oublier sa carte ou ses fiches de soins.
6. Quels sont le délai de carence et les exclusions ?
Le délai de carence est la période d’attente entre la souscription et la prise en charge de certains soins. Pour les mutuelles, il est généralement de deux mois. Demandez-le pour chaque garantie, car la maternité, par exemple, peut avoir un délai différent.
Demandez aussi la liste écrite des exclusions, c’est-à-dire ce qui n’est pas couvert. On y retrouve souvent :
- Soins esthétiques et de confort ;
- Médicaments achetés sans ordonnance ;
- Tout soin reçu pendant le délai de carence ;
- Certains soins hors réseau, réalisés sans accord préalable.
Important : pour certains contrats individuels, un questionnaire médical est demandé. Répondez-y toujours avec exactitude : une fausse déclaration peut entraîner un refus de prise en charge.
7. Qui m’accompagne en cas d’hospitalisation ou de difficulté ?
Pour une hospitalisation ou une opération, la plupart des contrats demandent un accord préalable avant l’admission, sauf urgence. Demandez donc comment obtenir cet accord, et en combien de temps.
Posez aussi une question simple : « Si j’ai un problème de remboursement, à qui dois-je m’adresser ? » C’est tout l’intérêt de passer par un courtier : il connaît les contrats, les interlocuteurs, et défend vos intérêts auprès de l’assureur ou de la mutuelle.
Vous êtes employeur ? Trois questions de plus
Si vous souscrivez pour vos salariés, l’Assurance Maladie Obligatoire (AMO) ajoute des obligations précises. Le décret n° 2025-672 du 29 octobre 2025 fixe la date butoir au 29 octobre 2026.
- Le contrat respecte-t-il l’AMO ? Il doit couvrir au minimum le panier de soins de base, pour tous vos salariés, en CDI comme en CDD.
- Ma part est-elle suffisante ? L’employeur doit prendre en charge au moins 80 % de la prime.
- L’organisme me fournit-il les documents pour la CNSS ? Vous devez transmettre les polices d’assurance à la CNSS. À défaut, l’amende est de 200 000 FCFA par salarié non couvert.
La check-list à emporter avant de signer
| Question à poser | Ce que vous devez obtenir |
|---|---|
| 1. L’organisme est-il agréé ? | Le nom exact de l’assureur ou de la mutuelle, et la preuve de son agrément |
| 2. Prime provisoire ou définitive ? | Le mode de paiement et les règles de régularisation |
| 3. Quels soins, à quel taux ? | La liste écrite des garanties et le taux de prise en charge |
| 4. Quels plafonds ? | Les plafonds annuels, d’hospitalisation et par type de soin |
| 5. Quel réseau de soins ? | La liste à jour des centres partenaires |
| 6. Quels délais et exclusions ? | Le délai de carence par garantie et la liste des exclusions |
| 7. Qui m’accompagne ? | Le contact à joindre et la procédure d’accord préalable |
Poser ces 7 questions à plusieurs assureurs prend du temps. C’est justement notre métier. Avec Baobab Courtage, nous posons ces questions pour vous, nous comparons les réponses de plusieurs assureurs et mutuelles, puis nous vous présentons clairement les avantages et les limites de chaque offre. Ensuite, nous restons à vos côtés pendant toute la durée du contrat. Enfin, notre audit et notre accompagnement jusqu’à la souscription sont entièrement gratuits.
- Cotonou : Agla Pylônes, von à gauche après le CEG Les Pylônes, 3ᵉ von à gauche à l’angle de rue en face de l’agence Spiro
- Parakou : Quartier Kpébié, devant l’archevêché
💬 Écrivez-nous sur WhatsApp au +229 01 49 34 00 00 : un conseiller vous répond rapidement.
Questions fréquentes
Vérifiez l’agrément de l’organisme, le mode de paiement (prime provisoire ou cotisation définitive), les garanties et le taux de prise en charge, les plafonds, le réseau de soins, le délai de carence, les exclusions et l’accompagnement proposé.
Avec la formule classique, la prime est provisoire. En fin d’année, elle est comparée aux consommations réelles : un complément peut être demandé, ou un surplus retourné.
Cela dépend du contrat et de la garantie. Pour les mutuelles, le délai de carence est généralement de deux mois.
Non. Chez Baobab Courtage, l’audit de vos besoins et l’accompagnement jusqu’à la souscription sont entièrement gratuits.
Bien souscrire, c’est poser les bonnes questions
Avant de souscrire une assurance santé au Bénin, le prix ne suffit pas. Ce sont les réponses à ces 7 questions qui vous diront si le contrat vous protège vraiment. Alors, prenez le temps de les poser, par écrit si possible. Et si vous voulez gagner du temps, laissez-nous les poser pour vous.
Baobab Courtage : le courtier que vous attendiez !
Sources : Code CIMA ; règlement n° 07/2009/CM/UEMOA portant réglementation de la mutualité sociale ; décret n° 2025-672 du 29 octobre 2025 ; documentation des compagnies d’assurance et des mutuelles présentes au Bénin. Cet article est rédigé à des fins d’information générale. Les garanties exactes dépendent de chaque contrat.