Assurance classique ou mutuelle de santé au Bénin : quelle formule choisir ?
On parle souvent d’assurance santé et de mutuelle de santé au Bénin comme si c’était la même chose. En réalité, ce sont deux formules très différentes : elles ne fonctionnent pas de la même façon, ne coûtent pas le même prix et ne vous protègent pas de la même manière. Dans cet article, nous vous expliquons tout, simplement.
En bref :
🏢 La formule classique est proposée par une compagnie d’assurance agréée au sens du Code CIMA. Elle est complète et peut couvrir les gros frais, mais elle coûte plus cher.
🤝 Une mutuelle de santé propose des tarifs forfaitaires et des plafonds limites. Moins chère, elle est surtout adaptée aux petites et moyennes entreprises ainsi qu’aux particuliers et aux libéraux.
✅ Le bon choix dépend de vos revenus, de votre famille et de vos besoins de soins.
1. Le principe de base : l’assurance, c’est comme une tontine
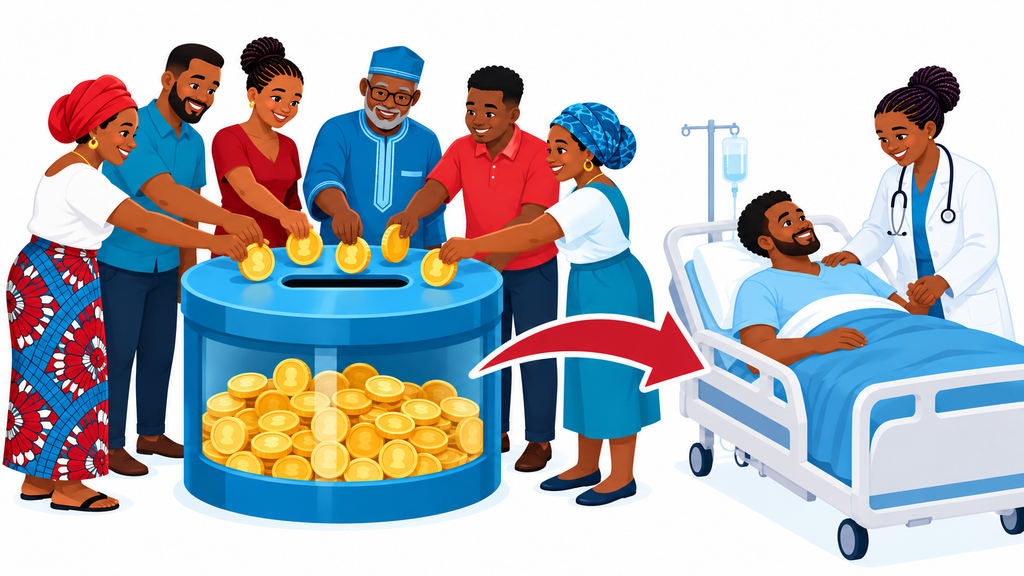
L’assurance santé repose sur le principe de la mutualité. Beaucoup de personnes versent chacune un montant, et lorsque l’une d’elles tombe malade, la caisse commune paie une partie de ses frais. Personne ne sait à l’avance qui sera malade. Ainsi, ensemble, on est plus forts face aux dépenses.
La différence entre les deux formules tient donc à une question simple : qui gère la caisse, et comment ?
2. La formule classique : l’assurance d’une compagnie
Qui la propose ?
Ce sont les compagnies d’assurance, des entreprises dont c’est le métier. Au Bénin, comme dans toute l’Afrique de l’Ouest et du Centre francophone, elles doivent être agréées et respecter le Code CIMA, la réglementation commune des assurances de la région.
Elles sont 07 au Bénin : L’Africaine des Assurances, AFG Assurances, la Générale des Assurances du Bénin, NSIA Assurances, NOBILA Assurances, SANLAM-ALLIANZ Assurances et SUNU Assurances.
Comment ça marche ?
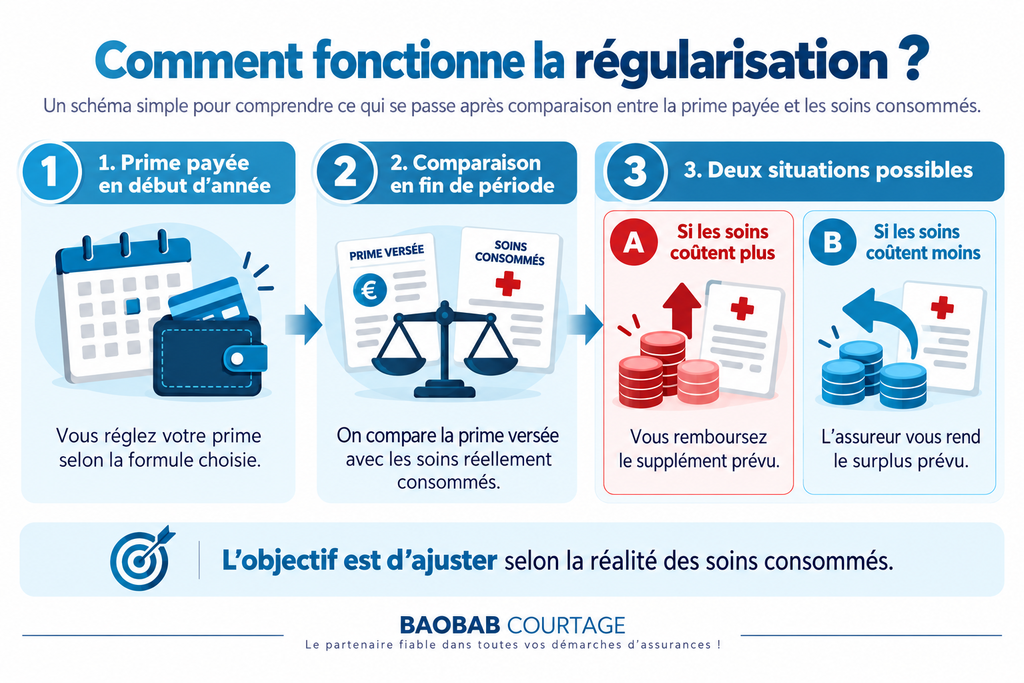
D’abord, vous payez une prime, c’est-à-dire le prix de l’assurance, en général chaque année. Si vous êtes salarié, votre employeur peut aussi la payer. En échange, la compagnie s’engage à rembourser une partie de vos frais de santé, selon les garanties prévues dans votre contrat. Toutefois, votre prime reste provisoire. En fin d’année, il est fait une comparaison entre la prime payée et les consommations réelles et une régularisation peut survenir.
- Si vous avez consommé plus que la prime payée, vous devez rembourser le supplément à l’assureur ;
- Si vous avez consommé moins que la prime payée, c’est l’assureur qui vous retourne le surplus à son niveau.
Concrètement, les contrats santé classiques au Bénin couvrent généralement :
- l’hospitalisation : frais de séjour, soins, honoraires des médecins et des chirurgiens ;
- la médecine courante : consultations chez un généraliste ou un spécialiste, pharmacie, analyses de laboratoire ;
- en option, selon la formule choisie : les soins dentaires, l’optique et la maternité.
Par ailleurs, la compagnie ne paie généralement pas 100 % des frais. Elle rembourse un pourcentage, par exemple 80 %, et il reste une petite part à votre charge. Sur le marché béninois, certaines gammes permettent d’ailleurs de choisir son niveau de remboursement, de 60 % à 100 %, avec des formules pour les petits budgets, les familles ou les clients les plus exigeants.
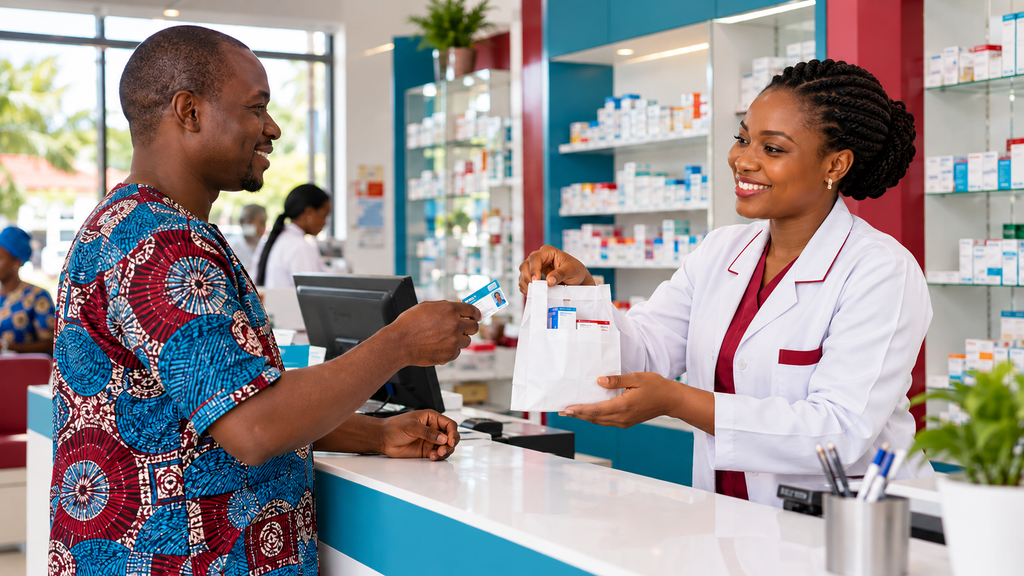
Enfin, beaucoup de contrats fonctionnent en tiers payant : dans les cliniques et pharmacies partenaires, vous présentez votre carte d’assuré et vous ne payez que votre part.
Avantages et limites
- ✅ Couverture large, y compris pour les gros frais comme l’hospitalisation ou la chirurgie
- ✅ Plusieurs niveaux de formules, du plus simple au plus complet
- ✅ Grand réseau de cliniques, pharmacies et laboratoires partenaires
- ✅ Idéale pour les grandes entreprises qui veulent couvrir leurs salariés
- ⚠️ Prime plus élevée qu’une cotisation de mutuelle
- ⚠️ Questionnaire médical parfois demandé avant la souscription, pour certains contrats individuels
- ⚠️ Budget non maîtrisé car indéterminé jusqu’à la fin du contrat
3. La formule mutuelle : la mutuelle de santé
Qu’est-ce qu’une mutuelle de santé ?
Une mutuelle de santé est un groupement de personnes qui, grâce à leurs cotisations, s’entraident et se protègent ensemble face aux dépenses de santé, dans un esprit de prévoyance et de solidarité. Contrairement à une compagnie, elle ne cherche pas à faire de bénéfices.
Elles sont encadrées par une réglementation commune aux pays de l’UEMOA.
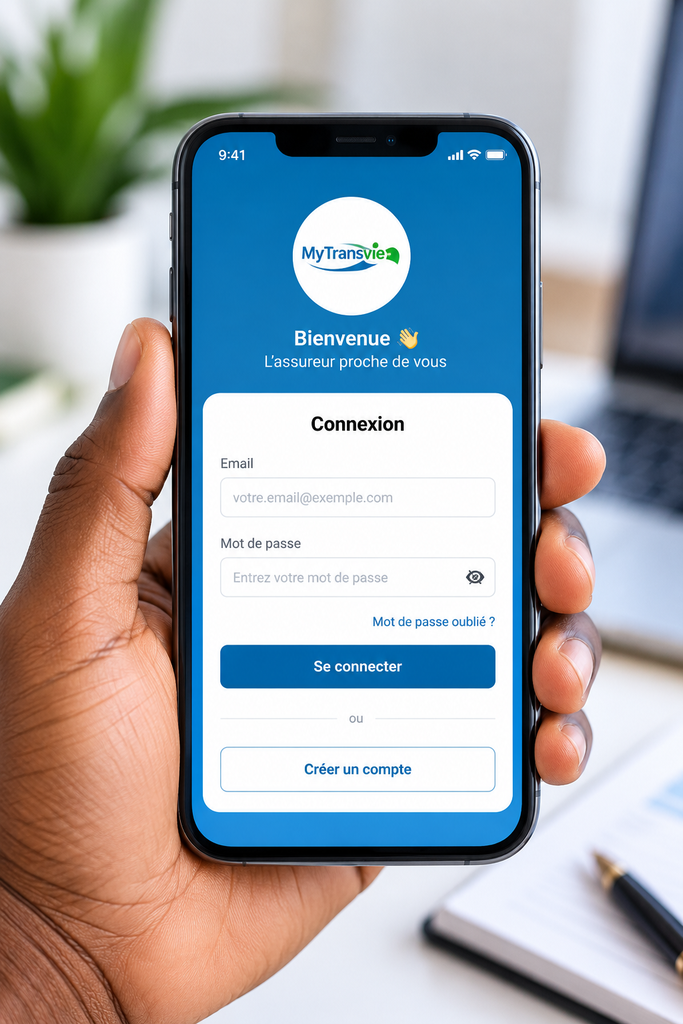
Au Bénin, TRANSVIE est la mutuelle la plus connue avec un réseau de soins bien large et une bonne qualité de services. Elle est présente au Togo, au Sénégal, en Cote d’Ivoire et en Gambie. Son application MyTransvie permet d’accéder aux soins partout au Bénin sans craindre d’oublier sa carte ou ses fiches de soins
Comment ça marche ?
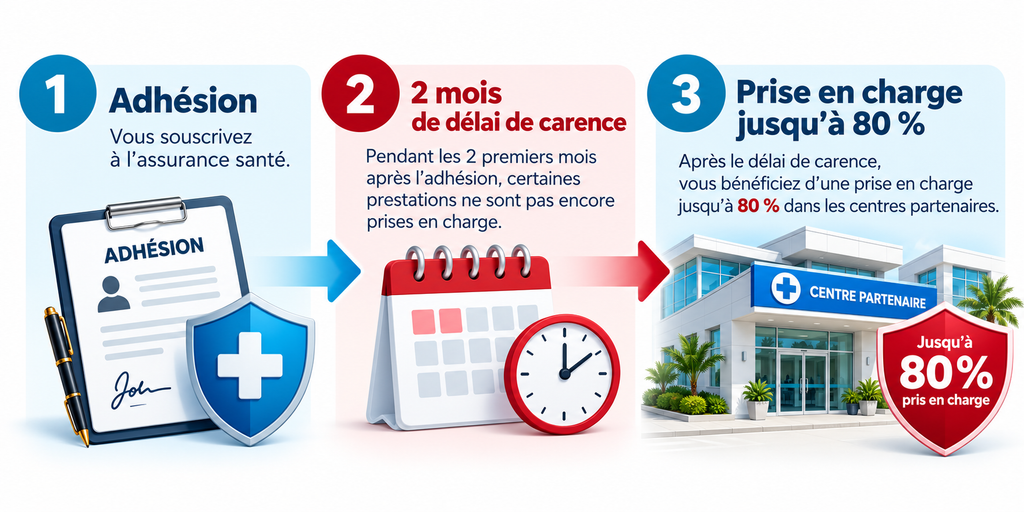
En pratique, une entreprise, une association ou une orgnaisation adhère, avec ses membres seuls ou leurs familles, et elle paye une cotisation, généralement forfaitaire. Après une éventuelle période d’attente généralement de deux mois (appelée « délai de carence »), la mutuelle prend en charge une partie de vos soins jusqu’à 80%, dans les centres de santé, cliniques et pharmacies avec lesquels elle a passé un accord.
Avantages et limites
- ✅ Cotisation accessible, adaptée aux petits revenus
- ✅ Budget maîtrisé pour les entreprises, pas d’ajustement en fin d’année car la prime payée est définitive et les plafonds précisés au départ.
4. Le comparatif en un coup d’œil
| Formule classique | Formule mutuelle | |
| Qui la gère ? | Une compagnie d’assurance agréée | Une société mutuelle agréée, |
| Ce que vous payez | Une prime, plus élevée | Une cotisation, plus modeste |
| Petits soins | Oui | Oui, c’est son point fort |
| Gros frais (hospitalisation, chirurgie) | Oui, selon la formule | Parfois limités ou exclus |
| Réseau de soins | Large | Large |
| Règles | Code CIMA | Règlement UEMOA sur la mutualité sociale |
| Idéal pour | Grandes entreprises | Petites entreprises, familles et individuels |
5.Quatre idées reçues à oublier
Comparer les formules demande du temps, et les contrats ne sont pas toujours faciles à lire. C’est justement notre métier. Chez Baobab Courtage, nous comparons pour vous les offres de plusieurs assureurs, puis nous vous expliquons clairement ce qui est couvert, et ce qui ne l’est pas. Si vous avez déjà une couverture, nous l’analysons également pour repérer ce qui manque. Enfin, notre audit et notre accompagnement jusqu’à la souscription sont entièrement gratuits.
- ❌ « S’assurer, c’est appeler la maladie. » Au contraire, c’est se préparer. On ne met pas une ceinture de sécurité parce qu’on veut un accident, mais pour être protégé s’il arrive.
- ❌ « Je suis jeune et en forme, je n’en ai pas besoin. » Un accident, un paludisme grave ou une appendicite peuvent arriver à tout âge. Or c’est justement quand on est en bonne santé qu’on peut souscrire le plus facilement.
- ❌ « L’assurance ne rembourse jamais. » En réalité, elle rembourse ce qui est prévu au contrat. Les déceptions viennent presque toujours d’un contrat mal compris au départ.
- ❌ « C’est trop cher pour moi. » Il existe des formules pour tous les budgets. De plus, une seule hospitalisation non couverte coûte souvent bien plus cher qu’une année de cotisations.
6. Quelle formule est faite pour vous ?
- 👔 Salarié ? Votre employeur doit vous affilier à l’Assurance Maladie Obligatoire (AMO) avant le 29 octobre 2026. Pour une protection plus complète pour vous et votre famille, une formule classique en complément est souvent le bon choix.
- 🏢 Chef d’entreprise ? Une assurance santé collective d’une compagnie agréée vous aide à respecter l’AMO tout en offrant une vraie protection à vos équipes. C’est aussi un atout pour fidéliser vos salariés.
- 🛒 Commerçant, artisan ou indépendant avec un budget serré ? Une mutuelle de santé sérieuse est un bon premier pas pour les soins.
- 👨👩👧 Parent avec des revenus réguliers ? Une formule mutuelle famille vous protège contre les gros imprévus : hospitalisation, chirurgie, accouchement compliqué.
7. Les 7 mots à connaître avant de signer
- Prime ou cotisation : ce que vous payez pour être couvert.
- Garanties : la liste de ce qui est pris en charge.
- Taux de remboursement : le pourcentage des frais payé par l’assureur ou la mutuelle, par exemple 80 %.
- Ticket modérateur : la part qui reste à votre charge, par exemple les 20 % restants.
- Plafond : le montant maximum pris en charge, par an ou par type de soin.
- Tiers payant : vous ne payez que votre part, et le reste est réglé directement à la clinique.
- Délai de carence : la période d’attente avant de pouvoir être remboursé pour certains soins.
8. Cinq questions à poser avant de signer
Quelle que soit la formule, posez toujours ces questions avant de payer. Si on refuse d’y répondre clairement, méfiez-vous.
- Qui me couvre exactement : une compagnie agréée ou une mutuelle sociale ?
- Quels soins sont remboursés, et à quel pourcentage ?
- L’hospitalisation est-elle couverte, et jusqu’à quel plafond ?
- Dans quelles cliniques et pharmacies puis-je utiliser ma carte ?
- Combien de temps dois-je attendre avant d’être couvert ?
Conseil pratique : Demandez toujours trois documents par écrit : la liste des garanties, la liste des exclusions (ce qui n’est pas couvert) et la liste des centres de santé partenaires. Gardez-les précieusement.
9. Comment Baobab Courtage vous aide à y voir clair
Comparer les formules demande du temps, et les contrats ne sont pas toujours faciles à lire. C’est justement notre métier. Chez Baobab Courtage, nous comparons pour vous les offres de plusieurs assureurs, puis nous vous expliquons clairement ce qui est couvert, et ce qui ne l’est pas. Si vous avez déjà une couverture, nous l’analysons également pour repérer ce qui manque. Enfin, notre audit et notre accompagnement jusqu’à la souscription sont entièrement gratuits.
- Cotonou : Agla Pylônes, von à gauche après le CEG Les Pylônes, dans la 3ᵉ von à l’angle de rue en face de l’agence Spiro
- Parakou : Quartier Kpébié, devant l’archevêché
💬 Écrivez-nous sur WhatsApp au +229 01 49 34 00 00 : un conseiller vous répond rapidement.
La bonne formule, c’est celle que vous comprenez
Il n’existe pas de « meilleure » formule dans l’absolu. En revanche, il existe celle qui vous correspond. L’essentiel est de savoir exactement ce que vous achetez, avant d’en avoir besoin, et pas à la caisse de la clinique. Alors, en cas de doute, faites-vous accompagner : un bon conseil aujourd’hui vous évite une mauvaise surprise demain.
Baobab Courtage : le courtier que vous attendiez !
Sources : règlement n° 07/2009/CM/UEMOA portant réglementation de la mutualité sociale ; documentation des compagnies d’assurance présentes au Bénin ; données du mouvement mutualiste béninois ; revue Santé Publique (2018). Cet article est rédigé à des fins d’information générale. Les garanties exactes dépendent de chaque contrat.