Sinistre en assurance : que faire immédiatement pour éviter les mauvaises surprises ?
Mis à jour le 9 octobre 2026 · Par l’équipe Baobab Courtage, courtier en assurance à Cotonou et Parakou
Un accident de circulation, un incendie, un vol de moto, un dégât dans votre maison : un sinistre peut arriver sans prévenir. Et dans ces moments-là, beaucoup de personnes commettent la même erreur : elles paniquent, attendent trop longtemps ou ne savent tout simplement pas quoi faire.
Pourtant, les premières heures comptent énormément pour la suite du dossier. Alors, que faire après un sinistre au Bénin ? Voici les 6 bons réflexes à connaître, à partager autour de vous.
En bref :
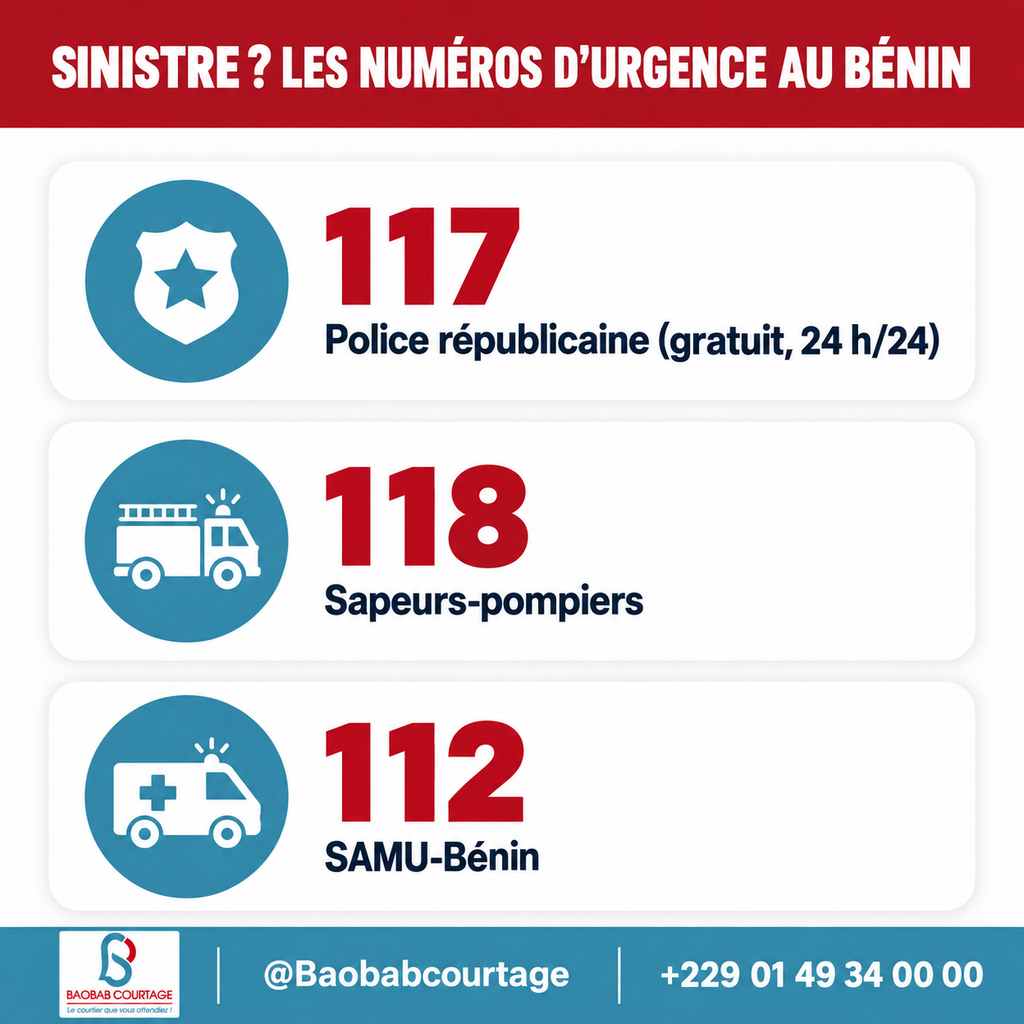
🚨 D’abord la sécurité : Police républicaine au 117, sapeurs-pompiers au 118, SAMU au 112.
📸 Ensuite les preuves : photos, témoins, constat ou procès-verbal, plainte en cas de vol.
⏱️ Puis la déclaration : au moins 5 jours ouvrés selon le Code CIMA, mais seulement 48 heures en cas de vol.
✅ Enfin, la vérité : une déclaration sincère et complète protège votre droit à l’indemnisation.
D’abord, qu’est-ce qu’un sinistre ?
En assurance, on parle de sinistre lorsqu’un événement susceptible d’être couvert par votre contrat se produit. Selon le type d’assurance, il peut s’agir :
- d’un accident de circulation, en voiture ou à moto ;
- d’un incendie ;
- d’un vol ;
- d’un dégât dans une habitation ou un commerce ;
- d’un accident corporel ;
- d’un dommage causé à une autre personne ;
- ou encore d’une hospitalisation, pour une assurance santé.
Mais attention : le fait qu’un événement se produise ne signifie pas automatiquement qu’il sera indemnisé. Tout dépend des garanties, des exclusions et des conditions prévues dans votre contrat.
Réflexe n°1 : sécuriser la situation et appeler les secours
Avant même de penser aux documents, la priorité reste la sécurité. S’il y a des blessés, des personnes en danger ou un risque que la situation s’aggrave, mettez-vous à l’abri, sécurisez les lieux et alertez les services compétents.
Les numéros d’urgence à enregistrer dans votre téléphone :
👮 117 ou 116 : Police républicaine
🚒 118 : sapeurs-pompiers
🚑 112 : SAMU-Bénin (urgences médicales)
Le 117 est gratuit et joignable 24 h/24 et 7 j/7 depuis novembre 2025.
Réflexe n°2 : ne rien modifier, et ne rien régler « à l’amiable » sur place
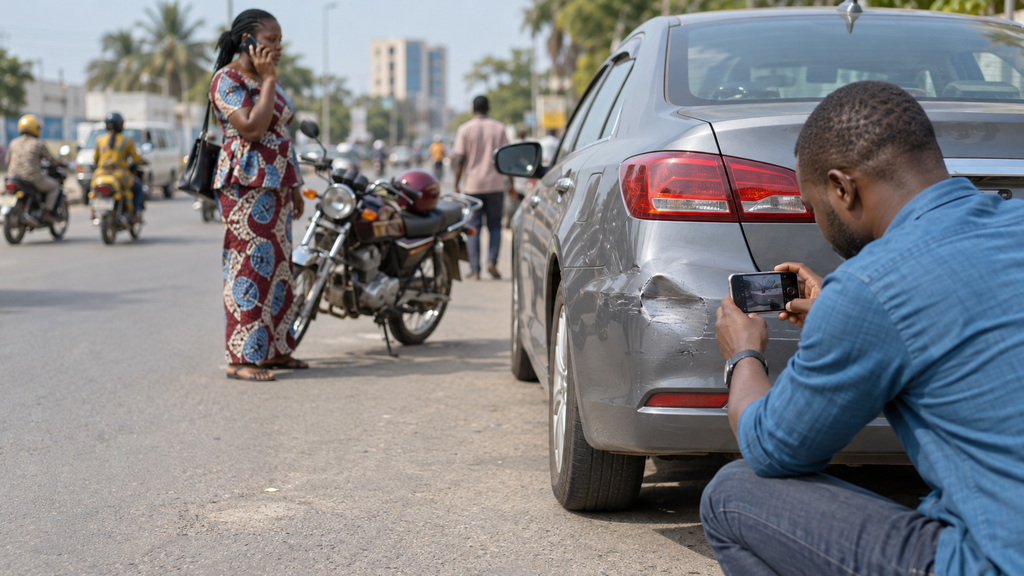
Après un sinistre, on peut être tenté de réparer immédiatement, de déplacer des éléments ou de jeter ce qui a été endommagé. Cela peut compliquer la constatation des dommages. Lorsque c’est possible, et sans mettre personne en danger, conservez donc les éléments qui permettent de comprendre ce qui s’est passé.
Si vous devez agir vite pour éviter que les dégâts ne s’aggravent (couper l’eau, bâcher un toit, protéger un stock), faites-le, mais prenez d’abord des photos et gardez les factures de ces dépenses.
Attention aux arrangements de bord de route : au Bénin, après un accrochage, il est fréquent de « régler ça entre nous », en liquide et sur place. Sans constat ni preuve, vous pourriez ensuite avoir du mal à faire valoir vos droits si des dommages ou des douleurs apparaissent plus tard. De même, ne signez aucun document que vous ne comprenez pas.
Réflexe n°3 : rassembler les preuves
Plus votre dossier est clair, plus son traitement est facile. Selon la situation, pensez à conserver :
- 📸 des photos et vidéos des dommages et des lieux, sous plusieurs angles ;
- 🧾 les factures des biens endommagés ou des frais engagés ;
- 👥 les noms et numéros des témoins et des personnes impliquées ;
- 🚗 pour un accident, l’immatriculation des véhicules et les références de l’assurance de l’autre partie ;
- 📄 le constat ou le procès-verbal établi par la Police républicaine, lorsqu’il existe ;
- 🗂️ la référence de votre contrat d’assurance ;
- ✍️ tout document permettant d’expliquer les circonstances.
En cas de vol, de moto, de véhicule ou de biens, portez plainte au commissariat le plus proche, et gardez précieusement le récépissé : votre assureur vous le demandera.
Réflexe n°4 : déclarer le sinistre dans les délais
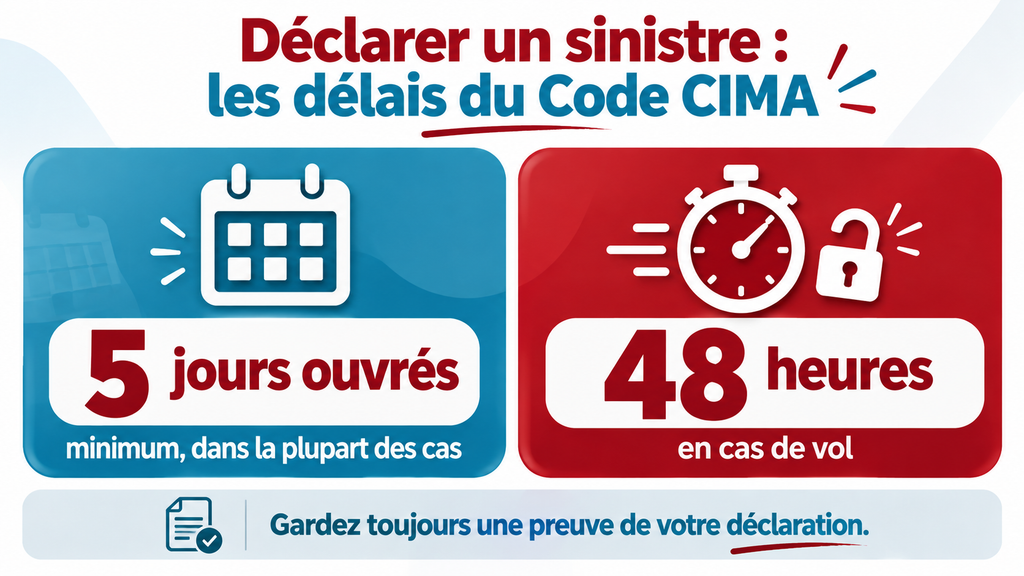
Une erreur fréquente consiste à attendre plusieurs jours avant de signaler le problème. Or le Code CIMA, qui s’applique au Bénin, encadre précisément ce point. L’assuré doit prévenir son assureur dès qu’il a connaissance du sinistre, et au plus tard dans le délai fixé par le contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés. En cas de vol, il est de 48 heures.
Bon à savoir : le décompte commence le lendemain du jour où vous avez eu connaissance du sinistre, sans compter les samedis, dimanches et jours fériés. Ce qui compte, c’est que vous ayez envoyé votre déclaration avant la fin du délai. Gardez donc toujours une preuve de votre déclaration : accusé de réception, e-mail ou capture d’écran.
Le Code CIMA prévoit aussi qu’une déclaration tardive ne peut faire perdre la garantie que si l’assureur prouve que ce retard lui a causé un préjudice. Ce n’est pas une raison pour attendre : plus vous agissez tôt, plus votre dossier est simple, et plus vous limitez le risque d’oublier un élément important.
Contactez donc rapidement votre assureur ou votre courtier, pour savoir :
- comment déclarer le sinistre ;
- quels documents fournir ;
- quelles étapes suivre ;
- quelles informations sont nécessaires.
Réflexe n°5 : dire toute la vérité, sans exagérer
Face à un sinistre, certains sont tentés d’arranger un peu les faits : gonfler un montant, ajouter un objet, changer l’heure ou les circonstances. C’est une très mauvaise idée. Le Code CIMA prévoit que le contrat peut être frappé de nullité en cas de réticence ou de fausse déclaration intentionnelle qui change l’objet du risque. En clair, vous risquez de perdre toute l’indemnisation, et parfois davantage.
Le bon réflexe : décrivez les faits tels qu’ils se sont passés. Si vous ne savez pas quelque chose, dites-le simplement.
Réflexe n°6 : relire son contrat
Beaucoup de personnes découvrent les détails de leur assurance uniquement après un sinistre. C’est souvent à ce moment qu’elles apprennent l’existence :
- d’une franchise, la somme qui reste à votre charge ;
- d’un plafond, le montant maximum pris en charge ;
- d’une exclusion ;
- d’une condition particulière ;
- ou d’une garantie qu’elles ne pensaient pas avoir.
Prenez donc le temps de vérifier ce que prévoit réellement votre contrat. En cas de doute, demandez à votre courtier de vous l’expliquer.
Quelques cas particuliers à connaître
- 🏍️ Vol de moto ou de véhicule : plainte au commissariat, puis déclaration à l’assureur sous 48 heures, avec le récépissé de plainte.
- 🚑 Accident avec blessés : les officiers qui constatent un accident corporel de la circulation doivent transmettre une copie du procès-verbal aux assureurs concernés. Notez tout de même les références du procès-verbal et le nom du commissariat.
- 🏥 Hospitalisation avec une assurance santé : demandez l’accord préalable de votre assureur ou de votre mutuelle avant l’admission. En cas d’urgence, faites-vous soigner d’abord, puis prévenez-les le plus vite possible.
- 🔥 Incendie : faites intervenir les sapeurs-pompiers au 118, et demandez une attestation d’intervention si possible.
Pourquoi certains sinistres sont-ils mal gérés ?
Ce n’est pas toujours parce que l’assurance « ne veut pas payer ». Le problème vient souvent d’une déclaration incomplète, d’un retard, d’une garantie non souscrite, d’une situation exclue par le contrat ou d’un arrangement sans preuve. C’est justement pour cette raison qu’il faut comprendre son assurance avant qu’un problème ne survienne.
Exemple simple : « Je suis assuré, donc tout sera réparé »
Imaginez que votre voiture soit endommagée lors d’un accident dont vous êtes responsable. Vous pensez immédiatement : « Je suis assuré, donc tout sera réparé. »
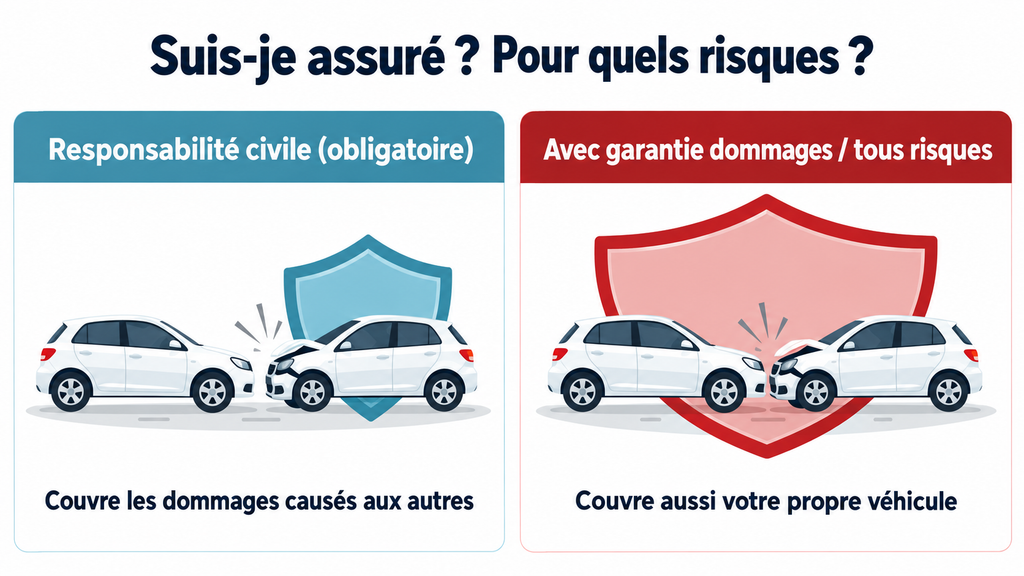
Pourtant, l’assurance automobile obligatoire prévue par le Code CIMA couvre votre responsabilité civile, c’est-à-dire les dommages que vous causez aux autres. Les dommages subis par votre propre véhicule ne sont pris en charge que si vous avez souscrit des garanties complémentaires, comme une garantie « dommages » ou « tous risques ».
La bonne question n’est donc pas : « Suis-je assuré ? »
Mais plutôt : « Pour quels risques suis-je assuré ? »
Quel est le rôle du courtier après un sinistre ?
Le courtier ne s’arrête pas à la signature du contrat. Après un sinistre, il accompagne son client pour :
- identifier les garanties concernées ;
- expliquer les pièces à fournir et les délais à respecter ;
- vérifier que la déclaration est complète ;
- suivre les échanges avec la compagnie, et défendre les intérêts du client tout au long du dossier.
C’est l’un des grands avantages d’être accompagné, avant et après la souscription. Chez Baobab Courtage, nous travaillons avec les compagnies agréées du marché béninois : L’Africaine des Assurances, AFG Assurances, la Générale des Assurances du Bénin (GAB), NSIA Assurances, NOBILA Assurances, SANLAM-ALLIANZ Assurances et SUNU Assurances.
Le bon réflexe commence avant le sinistre
Le meilleur moment pour comprendre son assurance, ce n’est pas après un accident. C’est avant. Prenez dès aujourd’hui ces trois habitudes simples :
- Vérifiez votre contrat : ce qui est couvert, ce qui ne l’est pas, les plafonds, les franchises et les démarches en cas de problème.
- Enregistrez dans votre téléphone les numéros 117, 118 et 112, celui de votre assureur et celui de votre courtier.
- Prenez en photo votre attestation d’assurance et votre carte d’assuré, pour toujours les avoir sur vous.
Ces simples habitudes peuvent vous éviter beaucoup de stress et de confusion le jour où vous en aurez besoin.
Questions fréquentes
Sécurisez la situation et appelez les secours si nécessaire (117 pour la Police républicaine, 118 pour les sapeurs-pompiers, 112 pour le SAMU). Rassemblez ensuite les preuves, puis déclarez le sinistre à votre assureur ou à votre courtier dans les délais prévus par votre contrat.
Selon le Code CIMA, le délai fixé par le contrat ne peut pas être inférieur à cinq jours ouvrés. En cas de vol, il est de 48 heures.
Oui. Portez plainte au commissariat et gardez le récépissé : votre assureur vous le demandera pour traiter le dossier.
Pas forcément. L’assurance obligatoire couvre votre responsabilité civile, c’est-à-dire les dommages causés aux autres. Les dommages à votre propre véhicule nécessitent une garantie complémentaire.
Une fausse déclaration intentionnelle peut entraîner la nullité du contrat, et donc la perte de l’indemnisation.
Vous avez un doute sur votre contrat actuel ?
Baobab Courtage vous accompagne pour mieux comprendre vos garanties, déclarer un sinistre dans les règles, et rechercher une solution adaptée à votre situation. Notre audit et notre accompagnement jusqu’à la souscription sont entièrement gratuits.
- Cotonou : Agla Pylônes, 3ᵉ von à gauche après le CEG Les Pylônes, en face de l’agence Spiro
- Parakou : quartier Kpébié, devant l’archevêché
- Téléphone : +229 01 49 34 00 00 · +229 01 97 24 01 07
- Réseaux sociaux : @Baobabcourtage
Parlons de votre situation sur WhatsApp au +229 01 49 34 00 00.
BAOBAB COURTAGE — Le courtier que vous attendiez !
Sources : Code des assurances des États membres de la CIMA (articles 12, 18, 20 et 230) ; ARCEP Bénin, liste officielle des numéros courts d’urgence. Cet article est rédigé à des fins d’information générale. Les délais, garanties et démarches exacts dépendent de chaque contrat.