L’assurance ne paie jamais ? Les 6 vraies raisons pour lesquelles un sinistre est refusé au Bénin
Mis à jour le 23 octobre 2026 · Par l’équipe Baobab Courtage, courtier en assurance agréé à Cotonou et Parakou
« L’assurance ne paie jamais. » Au Bénin, on entend cette phrase partout : au marché, au garage, à la maison, entre amis. Souvent, elle vient d’une histoire vraie : un proche qui a payé ses primes pendant des années, et qui s’est vu refuser l’indemnisation le jour où il en avait besoin.
Pourtant, quand une assurance refuse de payer, ce n’est presque jamais un caprice. Dans la grande majorité des cas, le refus s’explique par une raison précise, prévue par le contrat ou par le Code CIMA, qui encadre l’assurance au Bénin et dans 13 autres pays africains. La bonne nouvelle ? La plupart de ces raisons s’évitent facilement, à condition de les connaître avant le sinistre. Les voici.
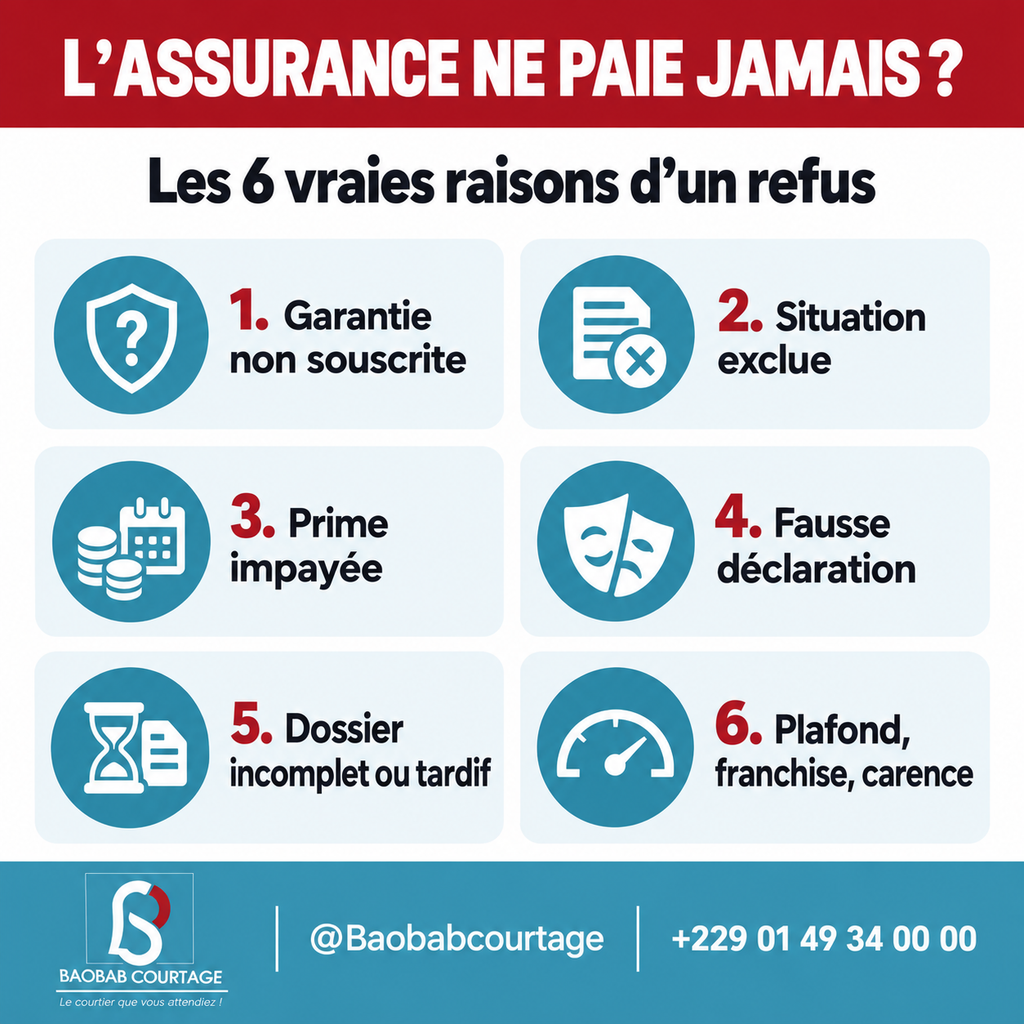
En bref, les 6 raisons d’un refus :
1️⃣ La garantie n’a jamais été souscrite.
2️⃣ La situation est exclue du contrat.
3️⃣ La prime n’a pas été payée.
4️⃣ Une fausse déclaration ou un changement non déclaré.
5️⃣ Un dossier incomplet ou une déclaration tardive.
6️⃣ Un plafond, une franchise ou un délai de carence : l’assureur paie, mais moins qu’espéré.
Pourquoi une assurance refuse-t-elle de payer ?
Un contrat d’assurance est un engagement réciproque. L’assureur promet de vous indemniser pour certains risques, dans certaines limites. En échange, vous vous engagez à payer votre prime, à dire la vérité et à respecter certaines règles en cas de sinistre. Quand l’une de ces conditions n’est pas remplie, l’assureur peut refuser de payer, ou payer moins.
Autrement dit, la vraie question n’est pas « l’assurance paie-t-elle ? », mais plutôt « qu’est-ce que mon contrat prévoit exactement ? ». Voyons les six situations les plus fréquentes.
Raison n°1 : la garantie n’a jamais été souscrite
C’est de loin la cause la plus fréquente, et la plus mal comprise. On pense être « assuré », mais on ne l’est que pour certains risques.
L’exemple typique : l’assurance automobile obligatoire. Elle couvre votre responsabilité civile, c’est-à-dire les dommages que vous causez aux autres. Si vous êtes responsable d’un accident, les réparations de votre propre voiture ne sont prises en charge que si vous avez souscrit une garantie complémentaire, comme une garantie « dommages » ou « tous risques ». Il en va de même pour le vol de votre moto : il n’est couvert que si la garantie vol figure dans votre contrat.
Comment l’éviter : demandez à votre assureur ou à votre courtier la liste écrite des garanties souscrites, et posez cette question simple : « Si demain il m’arrive [tel événement], suis-je couvert ? »
Raison n°2 : la situation est exclue du contrat
Chaque contrat comporte des exclusions, c’est-à-dire des situations dans lesquelles l’assureur ne paie pas, même si la garantie existe. Elles sont écrites dans le contrat, mais très peu de gens les lisent. Selon les contrats, on retrouve souvent :
- la conduite sans permis valide, ou sous l’emprise de l’alcool ;
- l’utilisation du véhicule pour un usage non prévu, par exemple pour transporter des passagers contre rémunération ;
- les dommages intentionnels ;
- en santé, les soins esthétiques ou les soins reçus pendant le délai de carence ;
- certains événements exceptionnels, comme les émeutes, selon les contrats.
Comment l’éviter : demandez la liste écrite des exclusions avant de signer. C’est le document le plus important de votre contrat, et pourtant le moins lu.
Raison n°3 : la prime n’a pas été payée
C’est une réalité très béninoise : le contrat arrive à échéance, on oublie de renouveler, ou on reporte le paiement « à la fin du mois ». Puis le sinistre arrive.
Or le Code CIMA est clair : la prise d’effet du contrat dépend du paiement de la prime, et si celle-ci n’est pas réglée dans le délai convenu, le contrat est résilié de plein droit. De même, si votre chèque ou votre effet revient impayé, l’assureur vous met en demeure, puis le contrat est résilié de plein droit au bout de huit jours ouvrés.
Bon à savoir : pour les contrats à tacite reconduction, l’assureur doit vous prévenir au moins 45 jours à l’avance de la date d’échéance et du montant à payer. Ne laissez jamais passer cet avis : notez la date d’échéance dans votre téléphone, avec un rappel une semaine avant.
Raison n°4 : une fausse déclaration ou un changement non déclaré
À la souscription, l’assureur fixe sa prime selon ce que vous déclarez : l’usage de votre véhicule, votre état de santé, la valeur de vos biens… Si ces informations sont fausses, ou si votre situation change sans que vous le signaliez, l’assureur ne couvre plus le même risque.
Le Code CIMA prévoit la nullité du contrat en cas de réticence ou de fausse déclaration intentionnelle qui change l’objet du risque. Concrètement, vous pouvez perdre toute l’indemnisation.
L’exemple béninois classique : une moto assurée comme engin personnel, puis utilisée comme zémidjan. Ou une voiture assurée en usage privé, puis utilisée comme taxi. Le risque n’est plus le même, et en cas d’accident, l’assureur peut refuser de payer. Signalez toujours un changement d’usage à votre assureur : la prime change, mais vous restez réellement protégé.
Il en va de même au moment du sinistre : gonfler un montant, ajouter un objet volé ou modifier les circonstances peut faire perdre l’ensemble de l’indemnisation.
Raison n°5 : un dossier incomplet ou une déclaration tardive
Un sinistre doit être déclaré à l’assureur, avec les bonnes pièces. Selon le Code CIMA, le délai fixé par le contrat ne peut pas être inférieur à cinq jours ouvrés, et il est de 48 heures en cas de vol. Le décompte commence le lendemain du jour où vous avez eu connaissance du sinistre, sans compter les samedis, dimanches et jours fériés.
Bonne nouvelle : un simple retard ne suffit pas toujours à vous faire perdre vos droits. Le Code CIMA prévoit que la déchéance pour déclaration tardive est nulle, sauf si l’assureur prouve que ce retard lui a causé un préjudice. Mais ne comptez pas là-dessus : un dossier déclaré tôt et complet est toujours traité plus facilement.
Le plus souvent, d’ailleurs, le problème vient moins du délai que des pièces manquantes :
- aucun constat ni procès-verbal après un accident, parce qu’on s’est « arrangé » sur place ;
- pas de récépissé de plainte après un vol ;
- pas de photos ni de factures prouvant la valeur des biens ;
- pas de preuve de la date de déclaration.
Raison n°6 : plafond, franchise ou carence, l’assureur paie, mais moins qu’espéré
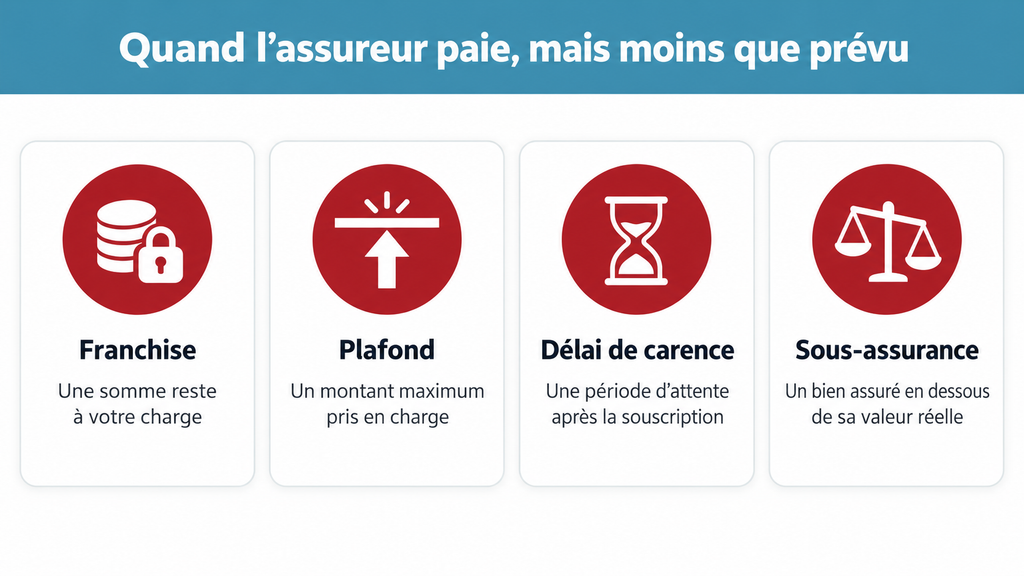
Parfois, l’assureur ne refuse pas : il paie moins que ce qu’on espérait, et l’assuré le vit comme un refus. Quatre mécanismes l’expliquent :
- 📉 La franchise : une somme qui reste toujours à votre charge.
- 📊 Le plafond : le montant maximum que l’assureur peut payer.
- ⏳ Le délai de carence : une période, après la souscription, pendant laquelle certains soins ne sont pas encore couverts.
- ⚖️ La sous-assurance : si vous avez assuré un bien pour une valeur inférieure à sa valeur réelle, l’indemnisation peut être réduite en proportion.
Exemple : votre boutique contient pour 10 millions de FCFA de marchandises, mais vous l’avez assurée pour 5 millions. Après un sinistre de 4 millions, vous pourriez ne recevoir qu’environ la moitié, car votre stock n’était assuré qu’à moitié de sa valeur.
Et si l’assureur a tort ?
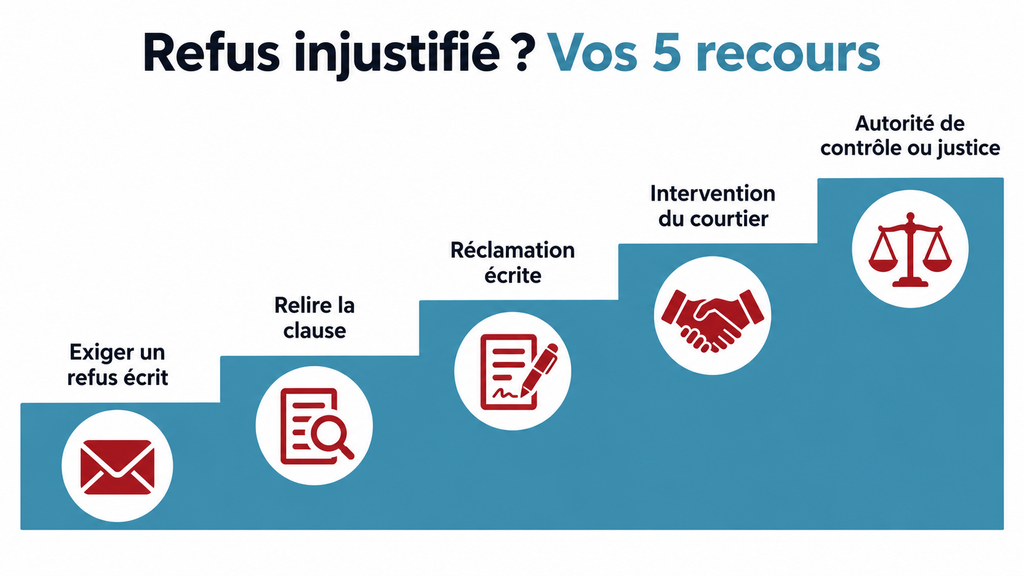
Tous les refus ne sont pas justifiés. Si vous pensez que votre assureur se trompe, ne baissez pas les bras : vous avez des recours.
- Demandez un refus écrit et motivé, qui cite précisément la clause du contrat invoquée.
- Relisez cette clause dans vos conditions générales et particulières : s’applique-t-elle vraiment à votre situation ?
- Adressez une réclamation écrite au service sinistres ou à la direction de la compagnie, en joignant vos preuves, et gardez une copie.
- Faites intervenir votre courtier : il connaît le contrat, les interlocuteurs et la procédure, et défend vos intérêts face à la compagnie.
- En dernier recours, il est possible de saisir l’autorité de contrôle des assurances ou la justice. Ne tardez pas : la loi fixe un délai pour agir.
Notre conseil : n’attendez pas d’être en conflit pour vous faire accompagner. Un courtier présent dès la déclaration évite la plupart des litiges.
5 réflexes pour ne jamais entendre « l’assurance ne paie pas »
- Connaissez vos garanties et vos exclusions, par écrit.
- Payez votre prime à temps, et notez la date d’échéance.
- Déclarez honnêtement votre situation, et signalez tout changement.
- Déclarez vite chaque sinistre, avec toutes les preuves.
- Faites-vous accompagner par un courtier, avant et après la souscription.
Le rôle de Baobab Courtage : être de votre côté
Un courtier ne travaille pas pour une compagnie : il travaille pour vous. Chez Baobab Courtage, nous vous aidons d’abord à choisir des garanties qui correspondent vraiment à votre situation, pour éviter les mauvaises surprises. Ensuite, en cas de sinistre, nous vous accompagnons dans la déclaration, et nous suivons le dossier avec la compagnie jusqu’au bout.
Nous travaillons avec les compagnies agréées du marché béninois : L’Africaine des Assurances, AFG Assurances, la Générale des Assurances du Bénin (GAB), NSIA Assurances, NOBILA Assurances, SANLAM-ALLIANZ Assurances et SUNU Assurances. Notre audit et notre accompagnement jusqu’à la souscription sont entièrement gratuits.
- Cotonou : Agla Pylônes, von à gauche après le CEG Les Pylônes, 3ᵉ von à gauche à l’angle de rue en face de l’agence Spiro
- Parakou : quartier Kpébié, devant l’archevêché
- Téléphone : +229 01 49 34 00 00 · +229 01 97 24 01 07
- Réseaux sociaux : @Baobabcourtage
💬 Un refus, un doute sur votre contrat ? Parlons-en sur WhatsApp au +229 01 49 34 00 00.
Vous connaissez quelqu’un qui dit « l’assurance ne paie jamais » ?
Envoyez-lui cet article. Il comprendra pourquoi certains sinistres sont refusés, et surtout comment éviter que ça lui arrive.
Questions fréquentes
Le plus souvent, parce que la garantie n’a pas été souscrite, que la situation est exclue du contrat, que la prime n’a pas été payée, qu’il y a eu une fausse déclaration, ou que le dossier est incomplet ou tardif.
Non, pas si vous êtes responsable de l’accident. Elle couvre votre responsabilité civile, c’est-à-dire les dommages causés aux autres. Les dommages à votre propre véhicule nécessitent une garantie complémentaire.
Non. Selon le Code CIMA, l’assureur ne peut opposer la déchéance pour déclaration tardive que s’il prouve que ce retard lui a causé un préjudice. Il reste toutefois fortement conseillé de déclarer au plus vite.
Une fausse déclaration intentionnelle qui change l’objet du risque peut entraîner la nullité du contrat, et donc la perte de toute l’indemnisation.
Demandez un refus écrit et motivé, relisez la clause invoquée, adressez une réclamation écrite à la compagnie et faites intervenir votre courtier. En dernier recours, il est possible de saisir l’autorité de contrôle ou la justice.
Oui. Il connaît le contrat et les interlocuteurs, et défend vos intérêts auprès de la compagnie. Chez Baobab Courtage, l’audit et l’accompagnement jusqu’à la souscription sont gratuits.
L’assurance paie, quand le contrat est bien compris
Non, l’assurance ne refuse pas « toujours » de payer. Quand une assurance refuse de payer, il y a presque toujours une raison précise, et la plupart de ces raisons peuvent être évitées : choisir les bonnes garanties, lire les exclusions, payer à temps, déclarer honnêtement et rapidement. Prenez dix minutes aujourd’hui pour relire votre contrat. Et si vous avez le moindre doute, faites-vous accompagner : c’est justement notre métier.
BAOBAB COURTAGE, Le courtier que vous attendiez !
Sources : Code des assurances des États membres de la CIMA (édition 2019), notamment les articles 12, 13, 18 et 20. Cet article est rédigé à des fins d’information générale. Les garanties, exclusions et conditions exactes dépendent de chaque contrat.